Sin votos para aprobar su propio dictamen, el oficialismo logró devolver el proyecto a comisión. Mientras tanto, los datos muestran que el problema no se resuelve con refinanciaciones.
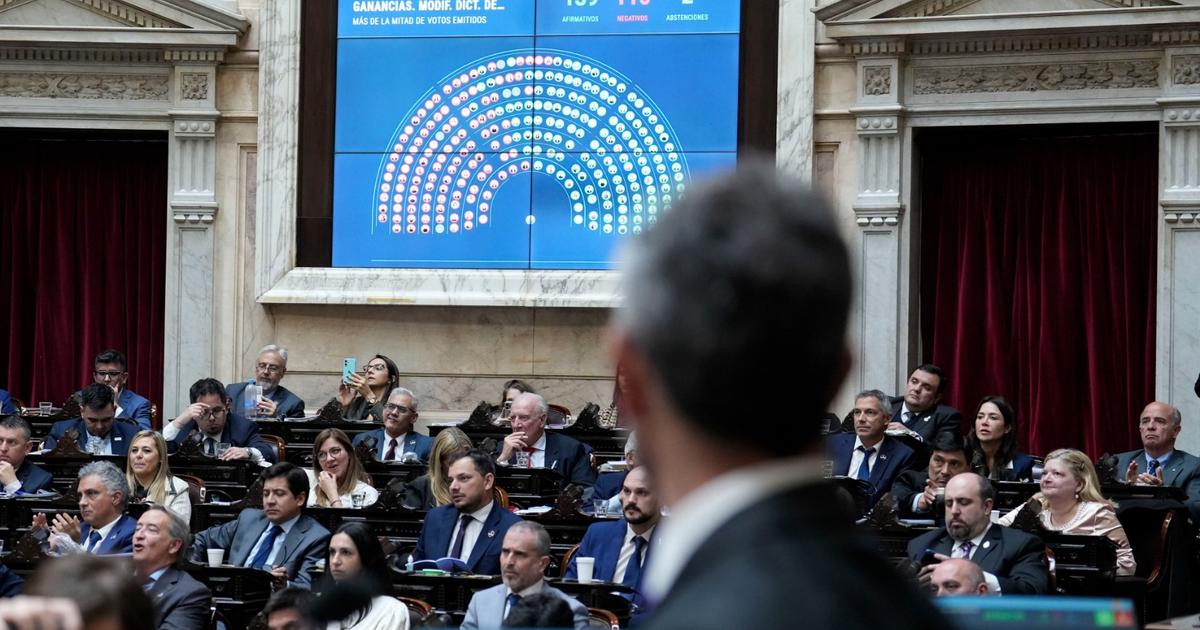
El debate sobre el endeudamiento de las familias volvió a quedar en suspenso. Sobre el final de una sesión maratónica en Diputados, el oficialismo dio marcha atrás con su propio dictamen sobre morosidad al advertir que no tenía los votos para aprobarlo, e impulsó una moción de orden para devolverlo a comisiones. La moción salió con 121 votos a favor, 117 en contra y cinco abstenciones de los diputados cordobeses de Provincias Unidas que responden al gobernador Martín Llaryora, y no incluyó ninguna fecha para retomar el tratamiento.
La oposición leyó la jugada como un intento de diluir el tema en la agenda parlamentaria, mientras el bloque libertario la celebró como un triunfo. Maximiliano Ferraro, de la Coalición Cívica, acusó de “embusteros” a los libertarios por no comprometer un plazo para volver a discutir el tema.
En juego estaban dos visiones distintas. El dictamen de La Libertad Avanza apunta a la transparencia y la educación financiera, sin refinanciación ni tope de tasas, en línea con la postura de Javier Milei, para quien se trata de un problema “entre privados”. Del otro lado, Unión por la Patria, Provincias Unidas y la Coalición Cívica confluyeron en un dictamen conjunto que reunió 27 firmas, apenas cinco menos que el oficialismo.
Un problema que no espera
Más allá de la pulseada política, los números siguen ahí. Según el último Informe sobre Bancos del BCRA, la mora de las familias bajó de 12,94% en julio a 12,81% en agosto, mientras que entre las empresas subió de 3,62% a 3,80%. Para dimensionarlo: en octubre de 2024 la irregularidad de las familias era de apenas 2,5%. Fuera de los bancos, el cuadro es más grave: entre las entidades no financieras la mora de los hogares supera el 33%.
La leve mejora de agosto tiene letra chica. Las refinanciaciones volvieron a crecer y el saldo refinanciado llegó al 3,8% del crédito total a las familias, un nuevo máximo. Es decir, parte de la deuda no se pagó: se estiró.
Para el economista Leonardo Ferrucci, especializado en microeconomía y CEO de la billetera virtual Waya, una de las claves está en el costo del crédito. “La inflación bajó, pero las tasas siguieron altas. Buena parte del problema se explica por el vicio de prestar caro. Es una crisis, en parte, autogenerada”, sostuvo. Y agregó: “Un país con una inflación más baja debería avanzar hacia tasas más bajas para prestar”.
Ferrucci describe además cómo se arma la espiral. Según explicó, muchas personas empiezan con la tarjeta de crédito, después toman un préstamo para pagarla y, cuando dejan de calificar, buscan opciones cada vez más caras. El último eslabón suele ser el prestamista informal de barrio.
Más allá del parche
Lo que cambió, según el economista, es para qué se pide plata. En otros ciclos el crédito financiaba bienes durables o inversión; hoy muchas familias se endeudan para pagar servicios, comida o cubrir un descubierto anterior.
Por eso advierte sobre los límites de refinanciar. Su argumento es que si a alguien le reprograman una deuda en cuotas, esa plata ya se gastó y la persona sigue necesitando ingresos para pagarla. “La morosidad no se resuelve con parches, sino con financiamiento productivo e inclusión real”, resumió. Su propuesta pasa por sumar crédito para capital de trabajo, con una mesa entre ARCA, la UIF, el Banco Central, bancos y fintech, y un fondo de impacto social con tasas accesibles y seguimiento personalizado.
Ferrucci también rechaza que las billeteras virtuales sean por sí mismas responsables del aumento de la mora, y sostiene que pueden facilitar el acceso de quienes tienen ingresos informales o trabajan por su cuenta. “La verdadera inclusión financiera no es abrir una cuenta, sino que esa cuenta sirva para trabajar, cobrar, ahorrar y acceder a crédito”, afirma.
Mientras el Congreso no fija fecha para retomar la discusión, la deuda de los hogares sigue corriendo. Y con ella, la pregunta de fondo: si alcanza con educar al deudor o si también hay que revisar cómo y a qué precio se presta.


